 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
文章来源:今日猪价行情价格表
三季度生猪市场呈现明显背离:能繁母猪产能持续下行,但生猪出栏供给依旧维持高位,这也是当前猪价持续低迷的核心原因。
三季度末全国能繁母猪存栏 3602 万头,同比降幅 10.7%,环比继续回落,实现连续五个季度环比下行。对照产能调控基准,当前存栏处于绿色调控区间,以市场自发调节为主,暂不会启动强力收储干预。但供给同步指标依旧偏强,前三季度生猪出栏、猪肉产量创下历史同期新高,育肥猪存栏环比小幅抬升,前期仔猪育肥转化仍在继续,短期供给压力难以快速出清。
行业成本分化明显,规模场自繁自养完全成本约 11.5 元 / 公斤,中小养殖户成本在 12–13 元 / 公斤,按标准出栏体重测算,单头亏损 200–400 元,深度亏损周期已超 8 个月。叠加冻品库存偏高、鲜销需求偏弱,即便是腌腊旺季,价格反弹空间也会被压制。
生猪繁育存在约 10 个月的周期时滞,是理解当下行情的关键。目前上市的肥猪,对应去年四季度至今年上半年的母猪产能,基数偏高;而今年三季度集中淘汰的能繁母猪,供给减量要到 2027 年年中之后才逐步体现。同时行业 PSY 持续提升,单头母猪产仔量增加,一定程度对冲母猪存栏下滑的收缩效果,拉长磨底时间。另外前期压栏大猪集中出栏、二次育肥资金退场,进一步加大短期价格压力。
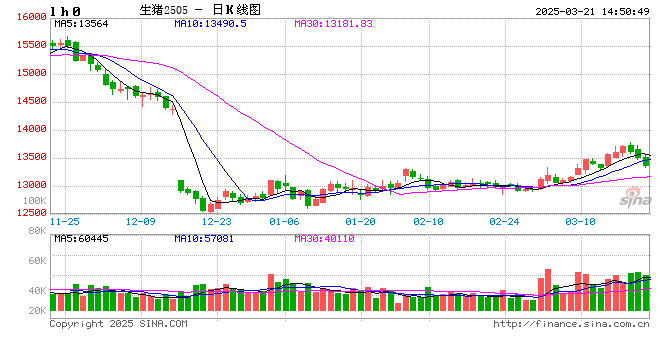
本轮去产能和上一轮有所不同,是市场亏损叠加政策引导双向出清,规模企业成为母猪去化主力。但只要猪价反弹站上成本线,母猪淘汰节奏就会放缓,产能去化存在不确定性。期货盘面近弱远强,近月交易当下充足供给,远月提前计价远期产能收缩,市场并没有预期短期反转。
从行情节奏来看,四季度到明年一季度,腌腊、春节消费仅带来季节性脉冲反弹,价格大概率维持底部震荡,很难走出趋势上涨。2027 年二季度有望迎来边际修复窗口,出栏逐步回落,猪价向盈亏线靠拢;若年底前母猪去化持续,低效产能加速出清,2027 年下半年才有望迎来周期反转,开启新一轮上行行情。
对养殖户而言,不建议盲目压栏赌涨价,适时出栏控制亏损;选择性淘汰老龄、低产母猪,保留高产能核心繁殖群;底部阶段优先管好现金流,减少新增投入。后续重点跟踪能繁母猪环比变化、压栏大猪出清进度、冻品库存、屠宰走货以及行业亏损持续情况,以此判断拐点。
 ]article_adlist-->
新浪合作大平台期货开户 安全快捷有保障
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:朱赫楠
实配网配资提示:文章来自网络,不代表本站观点。